 TeCapacita
A lenda do grão de trigo no tabuleiro de xadrez: o que ela ensina sobre juros e crescimento exponencial
A famosa lenda do tabuleiro mostra como duplicações sucessivas escapam à intuição. Entenda o viés do crescimento exponencial, a diferença entre juros simples e compostos e como comparar crédito usando taxa efetiva e CET.
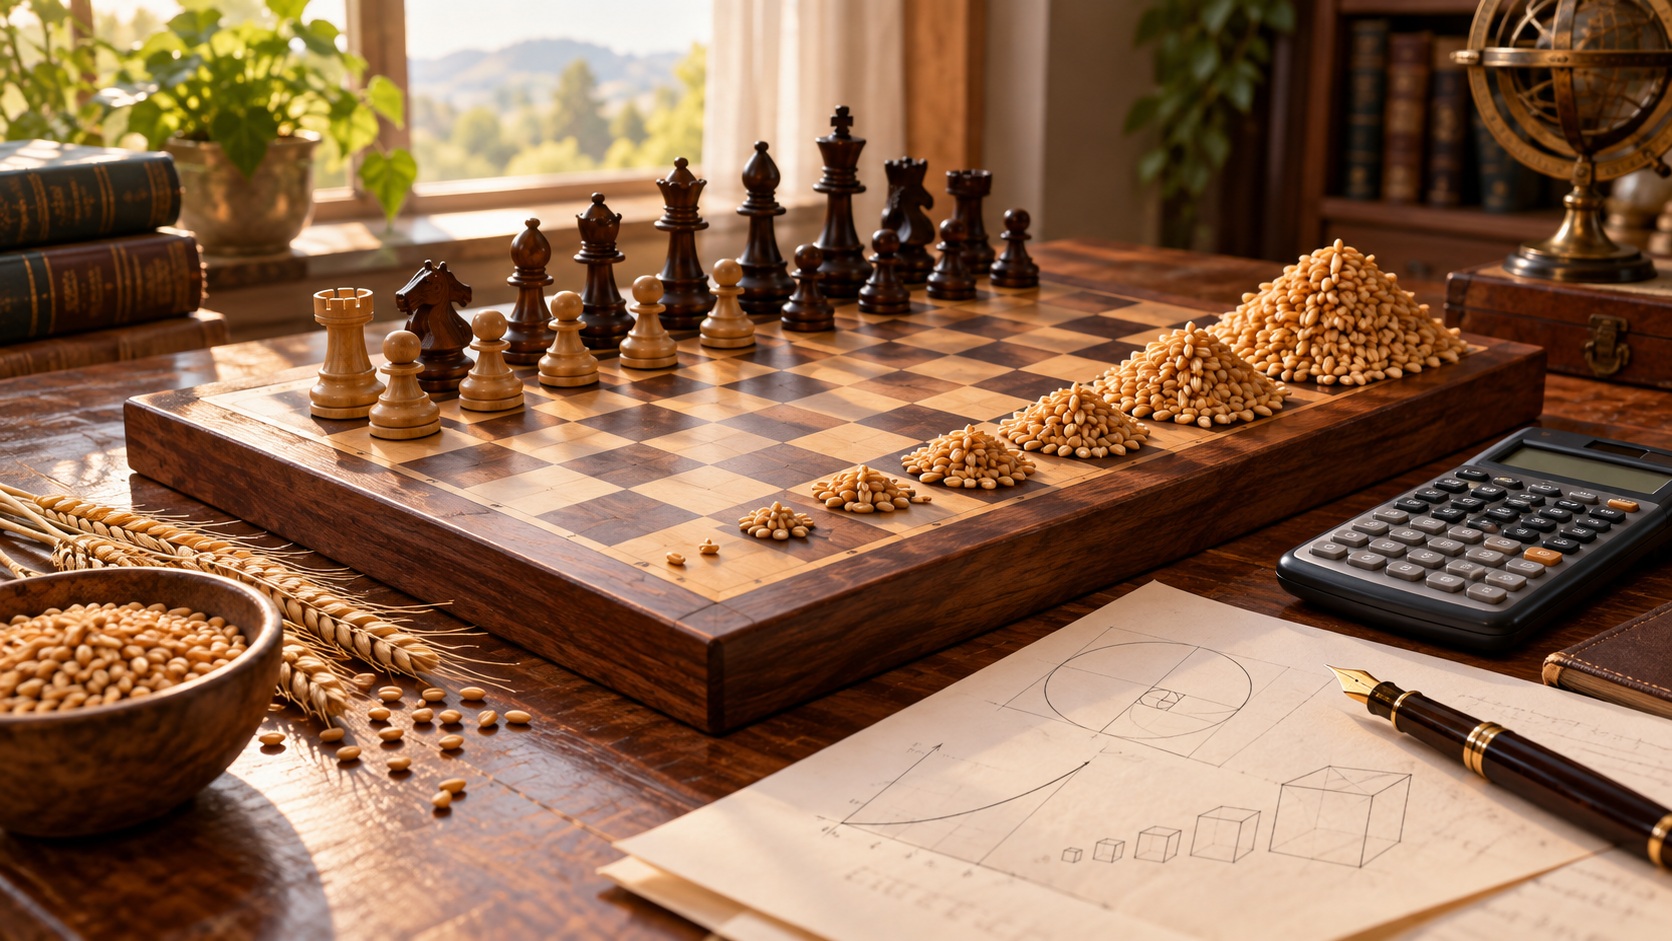
Um grão de trigo na primeira casa do tabuleiro. Dois na segunda. Quatro na terceira. Oito na quarta. Se a quantidade continuar dobrando até a 64ª casa, o pedido que parecia pequeno termina em um número difícil até de imaginar.
Essa é a ideia central da conhecida lenda de Sissa, frequentemente associada à origem do xadrez. O detalhe histórico exige cuidado: existem versões diferentes da narrativa e historiadores do xadrez a tratam como uma lenda, não como uma biografia comprovada do inventor do jogo. O valor da história está em outro ponto: ela transforma uma progressão geométrica em uma imagem concreta.
O que a matemática do tabuleiro realmente mostra
Se a primeira casa recebe 1 grão e cada casa seguinte recebe o dobro da anterior, a quantidade colocada na casa de número n é:
2^(n-1)
Já o total acumulado até a 64ª casa é a soma de uma progressão geométrica:
1 + 2 + 4 + 8 + ... + 2^63 = 2^64 - 1
O resultado é:
18.446.744.073.709.551.615 grãos
A conta é conhecida como o problema do trigo e do tabuleiro de xadrez. A própria distribuição ajuda a entender por que o resultado surpreende. Depois de 10 casas, o total é de apenas 1.023 grãos. Depois de 20, passa de 1 milhão. Depois de 32, chega a cerca de 4,29 bilhões. Ainda assim, isso representa uma parcela minúscula do total final.
O crescimento parece lento no início porque estamos acostumados a observar diferenças absolutas. Mas, quando uma quantidade cresce por multiplicação sucessiva, cada nova etapa atua sobre uma base maior.
O viés do crescimento exponencial
Na economia comportamental, essa dificuldade intuitiva é estudada como viés do crescimento exponencial (exponential growth bias): a tendência de aproximar mentalmente um crescimento exponencial como se ele fosse mais linear do que realmente é.
Em estudo publicado no Journal of Finance, Victor Stango e Jonathan Zinman encontraram associação entre maior viés de crescimento exponencial e comportamentos financeiros como maior endividamento e menor poupança, mesmo após controlar diversas características das famílias analisadas. O resultado não significa que toda decisão financeira ruim seja causada por esse viés, mas mostra que subestimar a capitalização pode ter consequências práticas.
Isso também ajuda a explicar por que uma taxa aparentemente pequena pode produzir resultados muito diferentes quando se repete por muitos períodos.
Juros simples e juros compostos: onde está a diferença
Nos juros simples, a taxa incide sempre sobre o capital inicial. Se um capital de R$ 1.000,00 rende ou custa 5% ao mês por 10 meses, o juro mensal permanece em R$ 50,00.
A fórmula do montante é:
M = C × (1 + i × n)
Nesse exemplo:
M = 1.000 × (1 + 0,05 × 10) = R$ 1.500,00
Nos juros compostos, a taxa incide sobre o saldo atualizado. Os juros de um período passam a integrar a base de cálculo do período seguinte.
A fórmula é:
M = C × (1 + i)^n
Com os mesmos R$ 1.000,00, taxa de 5% ao mês e prazo de 10 meses:
M = 1.000 × (1,05)^10 ≈ R$ 1.628,89
A diferença ainda parece administrável em 10 meses. Em 30 meses, porém, o contraste aumenta: no regime simples, o montante seria de R$ 2.500,00; no composto, aproximadamente R$ 4.321,94.
Esse exemplo é apenas didático. Em uma operação real, é necessário observar o regime de capitalização previsto, as taxas efetivas, tarifas, tributos e demais custos do contrato.
Uma taxa mensal pequena pode produzir uma taxa anual bem maior
Outro erro comum é multiplicar uma taxa mensal por 12 e imaginar que o resultado representa sempre a taxa efetiva anual.
Se uma taxa de 2% ao mês for capitalizada mensalmente, a taxa efetiva equivalente em 12 meses será:
(1,02)^12 - 1 ≈ 26,82% ao ano
Multiplicar 2% por 12 produziria 24%, mas esse cálculo não incorpora a capitalização mês a mês.
E há outra distinção importante: taxa de juros não é a mesma coisa que Custo Efetivo Total (CET). O CET procura reunir os custos da operação de crédito, incluindo valores cobrados além dos juros, conforme as regras aplicáveis.
O que a legislação brasileira exige na oferta de crédito
A Lei nº 14.181/2021 alterou o Código de Defesa do Consumidor e reforçou regras sobre crédito responsável e prevenção do superendividamento.
O CDC passou a exigir, na oferta de crédito e venda a prazo, informações prévias como:
- Custo Efetivo Total e os elementos que o compõem;
- taxa efetiva mensal de juros;
- encargos previstos para atraso;
- valor das prestações;
- soma total a pagar, com e sem financiamento.
A mesma legislação define superendividamento, em linhas gerais, como a impossibilidade manifesta de o consumidor pessoa natural e de boa-fé pagar suas dívidas de consumo sem comprometer seu mínimo existencial, nos termos da regulamentação.
No sistema financeiro, a Resolução CMN nº 4.881/2020 disciplina o cálculo e a informação do CET em operações abrangidas pela norma. Já a Resolução CMN nº 5.004/2022 estabelece requisitos de transparência e determina, entre outras informações contratuais, a apresentação das taxas efetivas mensal e anual e do CET quando aplicável.
Juros compostos são ilegais?
Não. A existência de capitalização não torna, por si só, um contrato ilegal.
No caso de contratos celebrados com instituições integrantes do Sistema Financeiro Nacional, a Súmula 539 do Superior Tribunal de Justiça estabelece que a capitalização de juros com periodicidade inferior à anual é permitida para contratos celebrados a partir de 31 de março de 2000, desde que expressamente pactuada e observada a legislação aplicável.
Por isso, uma análise de contrato não deve se limitar à expressão popular “juros sobre juros”. É necessário verificar o tipo de operação, a taxa pactuada, a periodicidade da capitalização, o CET e as demais condições.
Como evitar a armadilha da intuição
Antes de aceitar um empréstimo, financiamento ou compra parcelada, algumas perguntas ajudam a transformar uma taxa abstrata em um custo compreensível:
- Qual é o CET da operação?
- Qual é a taxa efetiva mensal e anual?
- Qual será o valor total pago até o fim?
- A taxa incide em regime simples ou composto?
- Existem tarifas, seguros, tributos ou outros valores incluídos?
- O prazo maior reduz a parcela, mas quanto aumenta o custo total?
- O orçamento continua sustentável se houver imprevistos?
O Banco Central destaca que compreender juros, orçamento, inflação e poupança faz parte do letramento financeiro necessário para decisões cotidianas.
E os números não são os únicos atalhos capazes de distorcer escolhas. Em outro contexto, a armadilha do Concorde mostra como custos já realizados podem nos levar a insistir em decisões ruins.
Da lenda para uma habilidade prática
A grande lição do tabuleiro não é decorar um número de 20 algarismos. É perceber que crescimento percentual repetido precisa ser calculado, não apenas intuído.
Uma diferença pequena entre duas taxas pode parecer irrelevante no primeiro mês e se tornar importante quando o prazo aumenta. Da mesma forma, uma parcela confortável não informa sozinha o custo de um financiamento.
Para quem deseja praticar os fundamentos de juros e descontos simples, o catálogo da TeCapacita inclui o curso Matemática Financeira: Juros e Descontos Simples, com carga horária de 45 horas.
Este conteúdo tem finalidade educacional e não substitui análise financeira ou jurídica individual de um contrato específico.
Fontes e referências
- Wolfram MathWorld — Wheat and Chessboard Problem
- Mathematical Association of America — referência histórica ao problema do trigo e do tabuleiro em tratado matemático medieval
- Stango, V.; Zinman, J. — Exponential Growth Bias and Household Finance, Journal of Finance
- Banco Central do Brasil — Relatório de Letramento Financeiro
- Brasil — Lei nº 14.181/2021, prevenção e tratamento do superendividamento
- Banco Central do Brasil — Resolução CMN nº 4.881/2020, Custo Efetivo Total
- Banco Central do Brasil — Resolução CMN nº 5.004/2022
- Superior Tribunal de Justiça — Súmula 539
- Chess Notes — referência histórica sobre a lenda de Sissa e a origem do xadrez